sábado, 10 de noviembre de 2012

Registro Contable en el SIAF SP

El registro contable es el acto que consiste en anotar los datos de una transacción en las cuentas correspondientes del plan contable que corresponda, utilizando medios manuales, mecánicos, magnéticos, electrónicos o cualquier otro medio autorizado y de acuerdo a lo establecido en la documentación que sustenta la transacción.

Las entidades del sector público, efectúan el registro contable en aplicación de las normas y procedimientos contables emitidos por la Dirección General de Contabilidad Pública.


Las entidades gubernamentales, deben de registrar sus operaciones utilizando el Plan Contable Gubernamental, los Clasificadores Presupuestarios de Ingresos y Gastos, y el Sistema Integrado de Administración Financiera del Sector Público (SIAF SP), que tiene como sustento la Tabla de Operaciones.

miércoles, 6 de junio de 2012

SIFICON - “I Simposio Internacional sobre las Fronteras de la Investigación y del Conocimiento Contable”

La Junta de Decanos de Colegios de Contadores Públicos del Perú y el Colegio de Contadores Públicos de Junín, convocan a los Contadores Públicos del Perú y América Latina, Investigadores, Estudiantes de las Facultades de Ciencias Contables, Financieras, Económicas y Administrativas al “I Simposio Internacional sobre las Fronteras de la Investigación y del Conocimiento Contable” - SIFICON, certamen internacional oficializado por la Dirección General de Contabilidad Pública del Ministerio de Economía y Finanzas que se realizará en la incontrastable ciudad de Huancayo – Perú, los días 28, 29 y 30 de Junio del 2012.


El “I Simposio Internacional sobre las Fronteras de la Investigación y del Conocimiento Contable” - SIFICON, es una reunión académica de expertos con el objetivo de analizar, discutir y sistematizar alternativas teóricas, metodológicas y técnicas a los problemas, logros o vicisitudes fundamentales por las que atraviesa la actual Ciencia Contable.

lunes, 13 de febrero de 2012

Conciliación del Marco Legal del Presupuesto

Es el conjunto de acciones realizadas por la Dirección General de Contabilidad Pública y las Entidades Gubernamentales del Estado, mediante el cual contrastan la información referida al Presupuesto Institucional Modificado (PIM), con los dispositivos legales y/o administrativos que hubieren aprobado Modificaciones Presupuestarias, registradas durante el año a fin de compatibilizar y concordar con la información presupuestaria procesada.

Información Proporcionada por las Entidades a la Dirección General de Contabilidad Pública

Copias fotostáticas debidamente autenticadas de los dispositivos legales, relacionados con el presupuesto inicial y las modificaciones presupuestarias (nivel institucional y funcional programático), y comprenden las notas y anexos correspondientes.

Carpeta con la Conciliación del Marco Legal del Presupuesto y la “Hoja de Trabajo del Marco Legal del Presupuesto de Gastos por Resoluciones” y “Hoja de Trabajo del Marco Legal del Presupuesto de Ingresos por Resoluciones”, firmados por el Jefe de Presupuesto y el Director General de Administración.

Responsables

La remisión de la información solicitada y la asistencia a las reuniones de Conciliación es responsabilidad de los Jefes de la Oficina de Presupuesto y de la Oficina General de Administración.

Acta de Conciliación

Se efectúa a nivel de Pliego, tendrá carácter de Declaración Jurada y deberá ser suscrita por los funcionarios representantes de la Dirección General de Contabilidad Pública y por el Jefe del Presupuesto y el Jefe de la Oficina General de Administración como representantes de la entidad pública que concilia, debidamente acreditados.

Transmisión Vía

SIAF-SP
Las Entidades del Gobierno Nacional, Gobiernos Regionales y Gobiernos Locales.

Aplicativo WEB - SICON Visual
Las Sociedades de Beneficencia Pública y los Institutos Viales Provinciales, las Entidades Captadoras de Recursos Financieros y la Superintendencia de Banca, Seguros y Administradoras Privadas de Fondos y Pensiones.

Plazos de Presentación

Primer Semestre
Todas las Entidades dentro de los treinta (30) días calendarios de finalizado el Primer Semestre.

Segundo Semestre
Gobierno Nacional y Gobiernos Regionales, de acuerdo al cronograma establecido para la Conciliación del Marco Legal del Presupuesto.

Gobiernos Locales, Institutos Viales Provinciales y Sociedades de Beneficencia Pública, al 28 de febrero del año siguiente a la finalización del ejercicio fiscal.

Periodo de Regularización

En aplicación de la Tercera Disposición Final de la Ley Nº 29465, Ley de Presupuesto del Sector Público para el año fiscal 2010, se determina que el período de regularización para el Gobierno Nacional y Gobierno Regional, culminará el 15 de marzo siguiente al ejercicio fiscal materia de rendición de cuentas.

Reportes del SIAF SP (Modulo Contable / Ejecutora)

1. Ingresar al Sub Modulo Reportes opción Estados Financieros y Presupuestarios / Anual
2. Seleccionar Estados Presupuestarios

1. Conciliación del Marco Legal del Presupuesto de Ingresos

1. Clic en Presupuesto Institucional de Ingresos (PP-1)
2. Clic en botón Hoja de Trabajo
3. Seleccionar Categoría
4. Seleccionar Fuente de Financiamiento y Rubro
5. Clic en botón Imprimir
6. Clic en botón Salir

Imprimir PP-1, reemplazando en 3. Seleccionar Genérica
Imprimir Anexo PP-1, reemplazado en 3. Seleccionar Específica

2. Conciliación del Marco Legal del Presupuesto de Gastos

1. Clic en Presupuesto Institucional de Gastos (PP-2)
2. Clic en botón Hoja de Trabajo
3. Seleccionar Categoría
4. Seleccionar Fuente de Financiamiento y Rubro
5. Clic en botón Imprimir
6. Clic en botón Salir

Imprimir PP-2, reemplazando en 3. Seleccionar Genérica
Imprimir Anexo PP-2, reemplazado en 3. Seleccionar Específica

3. Hoja de Trabajo del Marco Legal del Presupuesto de Ingresos por Resoluciones

1. Clic en Hoja de Trabajo de Resoluciones de Ingresos (HTRI)
2. Clic en botón Hoja de Trabajo
3. Seleccionar Trimestre
4. Clic en botón Imprimir
5. Clic en botón Salir

4. Hoja de Trabajo del Marco Legal del Presupuesto de Gastos por Resoluciones

1. Clic en Hoja de Trabajo de Resoluciones de Gastos (HTRG)
2. Clic en botón Hoja de Trabajo
3. Seleccionar Trimestre
4. Clic en botón Imprimir
5. Clic en botón Salir

____________________________
Directiva Nº 002-2010-EF/93.01 - R.D. Nº 004-2010-EF/93.01 y su modificatoria R.D. Nº 002-2012-EF/51.01
Directiva Nº 001-2011-EF/93.01 - R.D. Nº 002-2011-EF/51.01 y sus modificatorias

domingo, 12 de febrero de 2012

Conciliación de Operaciones SIAF

La conciliación se define como el procedimiento de contrastación de información que se realiza entre dos fuentes distintas (internas, o de una interna con otra externa), con el objeto de verificar su conformidad y determinar las operaciones pendientes de registro, en uno u otro lado. Asimismo, proporcionan confiabilidad sobre la información registrada, permite detectar diferencias y explicarlas efectuando ajustes o regularizaciones cuando son necesarios.

Siendo necesario realizar la conciliación de la información registrada por todas las Entidades del Gobierno Nacional, Regional y Local; el Sistema Integrado de Administración Financiera del Sector Público (SIAF SP), ha incorporado el Modulo de Conciliación de Operaciones SIAF.

La Conciliación de Operaciones SIAF, consiste en comparar y encontrar diferencias entre la DATA del SIAF Visual con la información generada y enviada desde la Base de Datos Oracle del MEF, de las operaciones del Ejercicio y de las que provienen de Ejercicios Anteriores.

TIPOS DE SOLICITUD

001 Fases de Compromisos y Recaudados
003 Notas de Modificación Presupuestaria
004 Fase de Devengados
009 Fases de Compromisos y Recaudados por Fecha de Documentos
011 Fase de Devengado por Fecha de Documento
013 Solicitudes de Certificación
015 Compromisos Anuales
017 Compromisos Anuales por Fecha de Documento

Totales; a nivel Acumulado, Secuencia Funcional y Clasificador (001 y 004)
Detalle de las Notas Modificatorias a nivel Acumulado, Secuencia Funcional y Clasificador (003)
Fecha de Documento ‘A’, a nivel de Secuencia, Correlativo, Secuencia Funcional, Clasificador y Monto (009, 011 y 017)
Fecha de Proceso, a nivel de Secuencia, Correlativo, Secuencia Funcional, Clasificador y Monto (013 y 015)

Es requisito necesario haber generado primero las solicitudes (001,004, 009, 011, 013, 015, 017) y haber encontrado diferencias entre la Data del visual de la UE y la Base de Datos del MEF, para generar las siguientes Solicitudes:

002 Diferencias de Compromisos y Recaudados
005 Diferencias de Devengados
010 Diferencias de Compromisos y Recaudados por Fecha de Documentos
012 Diferencias de Devengados por Fecha de Documento
014 Diferencias de Certificación
016 Diferencias de Compromisos Anuales
018 Diferencias de Compromisos Anuales por Fecha de Documento

En forma detallada; a nivel Expediente, Fase, Secuencia, Correlativo, Secuencia Funcional, Clasificador y Monto (002 y 005)
Fecha de Documento ‘A’, a nivel de Secuencia, Correlativo, Secuencia Funcional, Clasificador y Monto (010, 012 y 018)
Fecha de Proceso, a nivel de Secuencia, Correlativo, Secuencia Funcional, Clasificador y Monto (014 y 016)

PROCEDIMIENTO PARA CONCILIAR CERTIFICACIONES, COMPROMISO ANUAL Y EXPEDIENTES SIAF

Este procedimiento se utiliza para todas las Solicitudes a excepción de la N° 003 Notas de Modificación Presupuestaria.

1. Solicitar Información a la Base De Datos del MEF

1. Ingresar al Sub Módulo Procesos, opción Generar Solicitud
2. Seleccionar el Tipo de Solicitud y el Mes
3. Clic en el botón Generar Solicitud
4. El Sistema muestra el mes y tipo de solicitud en Estado de Envío Pendiente.
5. Clic con el botón derecho de mouse y seleccionar la opción Habilitar Envío.
6. Clic en el botón Cerrar
7. Ingresar al Sub Módulo Comunicación opción Transferencia de Datos.
8. Clic en el botón Enviar/Recibir

2. Buscar Diferencias a Nivel Acumulado

1. Ingresar al Sub Módulo Procesos, opción Conciliar (Certificación/Comp. Anual/Expedientes)
2. Seleccionar el Tipo de Solicitud y el mes
3. Seleccionar la línea mes y código de solicitud en Estado de Registro Aprobado
4. Clic en el botón Buscar Diferencias
5. Culminado este proceso de Buscar Diferencias, la columna Proc cambia de ‘N’ a ‘S’
6. El Sistema presentará un Reporte, si encontró diferencias

3. Solicitar Diferencias a Nivel Expediente SIAF

1. Ingresar al Sub Módulo Procesos, opción Generar Solicitud
2. Seleccionar el Tipo de Solicitud y el mes
3. Dar clic sobre el botón Generar Solicitud
4. El Sistema mostrará el mensaje, “Se solicitarán xxx diferencias”. Aceptar
5. Clic con el botón derecho de mouse y seleccionar la opción Habilitar Envío.
6. Clic en el botón Cerrar
7. Ingresar al Sub Módulo Comunicación opción Transferencia de Datos
8. Clic en el botón Enviar/Recibir

4. Conciliar Información

1. Ingresar al Sub Módulo Procesos, opción Conciliar (Certificación/Comp. Anual/Expedientes)
2. Seleccionar el Tipo de Solicitud y el mes
3. Seleccionar la línea mes y código de solicitud en Estado de Registro Aprobado
4. Clic en el botón Conciliar
5. Culminado este proceso de Conciliación, la columna Proc cambia de ‘N’ a ‘S’

5. Visualizar Diferencias

1. Ingresar al Sub Módulo Consultas, opción Certificación/Comp. Anual/Expedientes
2. Seleccionar el Tipo de Diferencia
    No existe en Cliente – Existe en Base de Datos MEF
    Existe en Cliente – No existe en Base de Datos MEF
    Existe en Cliente y Base de Datos MEF – Montos Diferentes
3. Seleccionar el Tipo de Conciliación y el mes
4. Clic en el botón Consultar

El proceso realizado permitirá visualizar las diferencias encontradas; el mismo que se mostrará a nivel Entorno, Mes, Expediente, Ciclo, Fase, Secuencia, Correlativo, Secuencia Funcional, Clasificador, Monto Cliente, Monto MEF y Descripción.

viernes, 29 de julio de 2011

Calendario de Pagos Mensual

Es el monto límite mensual para efectuar el Gasto Girado de las obligaciones debidamente formalizadas y registradas en la fase del Devengado por las Unidades Ejecutoras y Municipalidades, con cargo a toda fuente de financiamiento.(1)
Es determinado por la Dirección General de Endeudamiento y Tesoro Público (DGETP)
- A nivel de Unidad Ejecutora y Municipalidad, fuente de financiamiento, Rubro, Categoría de Gasto y Grupo Genérico de Gasto, siempre que cuenten con el monto de la Programación de Compromiso Anual (PCA), inclusive en la respectiva estructura funcional programática.
- A partir del procesamiento de la información de la “Programación Mensual de Pagos” registrada a través del SIAF-SP.
Es acumulable y puede ser modificado mediante ampliaciones.

Ampliaciones del Calendario de Pagos Mensual
Se solicita por toda fuente de financiamiento a través del SIAF-SP, siempre que se haya registrado el Gasto Devengado.
La solicitud con cargo a fondos distintos de los administrados en la CUT, se procesa, determina y transmite a través del SIAF-SP sobre la base de la actualización automática del respectivo factor porcentual aplicable por el monto requerido.
El procesamiento de la solicitud con cargo a fondos administrados en la CUT, que exceda el monto límite establecido, se sujeta a la evaluación de la DGETP, previa sustentación suscrita por el Director General de Administración.

Registro de la “Programación Mensual de Pagos”
Se registra sobre la base de la PCA establecida por la Dirección General de Presupuesto Público (DGPP)  y el monto límite mensual que resulta de la aplicación del factor porcentual fijado por la DGETP con deducción de los Calendarios de Pagos Mensuales acumulados.
La información registrada en el SIAF-SP debe contener las estimaciones de compromisos por devengar y/o devengados por girar en el mes al que corresponda el Calendario de Pagos Mensual, así como en los meses subsiguientes del respectivo Año Fiscal, a nivel de Unidad Ejecutora y Municipalidad, fuente de financiamiento, Rubro, Categoría de Gasto y Grupo Genérico de Gasto.
La programación con cargo a fuentes de financiamiento cuyos fondos no se administran en la CUT se realiza en base a la efectiva disponibilidad de ingresos, a las proyecciones o cálculos respecto de la cuantía y la oportunidad en que las Entidades esperan recaudar o percibirlos durante el respectivo período mensual.
El factor porcentual mensual se transmite a través del SIAF-SP a nivel de Grupo Genérico de Gasto.

Responsables
Director General de Administración y Tesorero.

Plazos
Programación Mensual de Pagos hasta el 25 del mes anterior.
Ampliación de Calendario de Pagos Mensual hasta el 15 del mes en vigencia.

Las Unidades Ejecutoras y Municipalidades formulan la “Programación Mensual de Pagos” a través del SIAF-SP a partir del 1º de agosto del 2011, a efectos de la determinación de los Calendarios de Pagos correspondientes al mes de setiembre y períodos mensuales subsiguientes. (2)

______________________________________
(1) R.D. Nº 001-2011-EF/77.15 – 26/Ene./2011
(2) R.D. Nº 005-2011-EF/52.03 – 24/Jul./2011

jueves, 30 de junio de 2011

Compromiso Anual

Es el acto de administración mediante el cual el funcionario facultado a contratar y comprometer el presupuesto a nombre de la entidad, luego del cumplimiento de los trámites legalmente establecidos, afectando total o parcialmente los créditos presupuestarios, en el marco de los presupuestos aprobados, la PCA y las modificaciones presupuestarias realizadas.

El compromiso se efectúa con posterioridad a la generación de la obligación nacida de acuerdo a Ley, Contrato o Convenio. El compromiso debe afectarse a la correspondiente cadena de gasto, reduciendo su importe del saldo disponible del crédito presupuestario, a través del respectivo documento oficial.

El compromiso es realizado dentro del marco de los créditos presupuestarios aprobados en el presupuesto institucional del pliego para el año fiscal, con sujeción al monto del PCA, por el monto total anualizado de la obligación.

En el Módulo Administrativo del Sistema Integrado de Administración Financiera - SIAF, luego de haber recibido el Certificado aprobado por la Oficina de Planificación y Presupuesto - OPP, se registra el Compromiso o Compromisos Anuales.

Registro del Compromiso Anual

1. Ingresar al sub módulo Registro / Certificación y Compromiso Anual.

2. Ubicar el cursor sobre la fase y secuencia del certificado.

3. Clic derecho y del menú contextual seleccionar la opción Insertar Compromiso Anual.

4. Se visualiza la ventana de Registro de Compromiso Anual, que muestra 4 campos:

Certificación: Muestra la información registrada en la Certificación a la que corresponde el Compromiso Anual que se desea registrar.

Compromiso Anual: Seleccionar Tipo de Operación, Documento, registrar el Número y Fecha del Documento, RUC, seleccionar Moneda, registrar Tipo de Cambio y Justificación.

Clasificador: Se visualiza únicamente los Clasificadores registrados en la Certificación más el monto del Compromiso Anual que se está registrando.

Meta: Muestra las Secuencias Funcionales (S.Func.) registrados en la Certificación, la columna Saldo Certificación mostrará el monto pendiente de Comprometer.

5. Registrar el monto a Comprometer y clic en botón Guardar cambios.

6. Clic derecho y en el menú contextual seleccionar la opción Habilitar envío.

7. Transmitir para enviar a la Base de Datos Central – MEF

8. Transmitir para recibir la Aprobación.


El monto del compromiso anual puede ser igual o menor que el monto Certificado.

Se puede:

Registrar varios Compromisos Anuales para una misma fase de certificación.

Modificar la información registrada siempre que esta se encuentre con el Estado de Envío (EE) en “P” de Pendiente, dando clic en el Botón de la columna Modificar.

Eliminar la secuencia de Compromiso Anual siempre que esta se encuentre con el Estado de Envío (EE) en “P” de Pendiente, dando clic en el Botón de la columna Eliminar.

jueves, 21 de abril de 2011

Saneamiento Contable en el Sector Público

La implementación de “Acciones de Saneamiento de la Información Contable en el Sector Público” se dispuso mediante la Ley Nº 29608 - Ley que aprueba la Cuenta General de la República correspondiente al Ejercicio Fiscal 2009. (1)

La Dirección Nacional de Contabilidad Pública, mediante la Resolución Directoral Nº 012-2011-EF/93.01, aprueba la Directiva Nº 003-2011-EF/93.01 - “Lineamientos Básicos para el Proceso de Saneamiento Contable en el Sector Público”. (2)

El objetivo es regular la obligatoriedad de las entidades públicas de efectuar las acciones administrativas necesarias para la revisión, análisis y depuración de la información contable, de manera que se proceda a las actividades de saneamiento contable que permitan revelar en los estados financieros la imagen fiel de su situación económica, financiera y patrimonial, determinando la existencia real de bienes, derechos y obligaciones que afectan el patrimonio público, incorporando, eliminando o castigando los valores de acuerdo a su estado situacional, permitiendo la presentación razonable de los estados financieros del sector público.

El ámbito de aplicación comprende a todas las entidades públicas sin excepción.

Las Entidades Públicas

Dispondrán las acciones administrativas necesarias para la revisión de las cuentas contables cuyos saldos al 31 de diciembre de 2010, no reflejen su situación real en orden a la normativa contable vigente para efectuar el análisis de las causales de dicha situación y dispondrán las acciones de regularización y el registro contable correspondiente.

Los Titulares de las Entidades

1.  Implementarán “Acciones de Saneamiento de la Información Contable”.

2.  Dispondrán la creación del "Comité de Saneamiento Contable".

3. Informarán al Congreso de la República (Comisión de Presupuesto y Cuenta General de la República) y a la Dirección Nacional de Contabilidad Pública, lo siguiente:

- El avance de la implementación en el primer semestre del 2011.
- Los resultados finales al culminar el año 2011

El Comité de Saneamiento Contable

1. Establecerá las acciones que permitan reconocer, clasificar y medir las cuentas contables cuyos saldos actuales ameriten la aplicación de las acciones de saneamiento contable.

2. Informará al Titular de la entidad las acciones de saneamiento ejecutadas y los resultados alcanzados.

3.  Estará constituido por:

• El Director General de Administración, quien lo presidirá
• El Director de Contabilidad
• El Director de Tesorería
• El Director de Abastecimiento
• El Director del Órgano de Control Institucional, en calidad de veedor.

La Dirección Nacional de Contabilidad Pública

1. Establecerá los procedimientos para el registro contable de los hechos económicos a regularizar como resultado de las acciones de saneamiento.

2. Dispondrá las acciones de difusión y de capacitación necesarias para el debido conocimiento de las políticas, normas, y procedimientos contables aplicables al proceso de saneamiento contable.

3. Evaluará, cuando lo estime necesario, la adecuada aplicación de las acciones de saneamiento contable.

La Contraloría General de la República

En el marco de sus atribuciones, establecerá los lineamientos pertinentes para que los órganos conformantes del Sistema Nacional de Control, en el ámbito de su jurisdicción, revisen y evalúen los resultados de la depuración contable.

_______________________________________
(1) Ley Nº 29608 – Publicado 04/Nov./2010
(2) R.D.N° 012-2011-EF/93.01 – Publicado 13/Abr./2011

domingo, 13 de marzo de 2011

Certificación de Crédito Presupuestario (CCP)

Es un acto de administración cuya finalidad es garantizar que se cuenta con el crédito presupuestario disponible y libre de afectación, para comprometer un gasto con cargo al presupuesto institucional autorizado para el año fiscal respectivo, en función a la Programación de Compromisos Anual (PCA), previo cumplimiento de las disposiciones legales vigentes que regulen el objeto materia del compromiso. Dicha certificación implica la reserva del crédito presupuestario, hasta el perfeccionamiento del compromiso y la realización del correspondiente registro presupuestario.

La Certificación de Crédito Presupuestario

Es el documento que contiene la información relativa al marco presupuestal disponible que financiará el gasto, en el marco de la Programación de Compromisos Anual.

1. Es expedida por el jefe de la oficina de presupuesto a solicitud del responsable del área que ordena el gasto, cada vez que se prevea realizar un gasto, contratar y/o adquirir un compromiso.

2. Es remitida al área solicitante para que proceda con el inicio de los trámites respectivos relacionados a la realización de los compromisos correspondientes.

3. Es susceptible de modificación (adición, reducción) en relación a su monto u objeto, o anulación, siempre que tales acciones estén debidamente justificadas y sustentadas por el área correspondiente.

4. Se adjunta al respectivo expediente.

Las unidades ejecutoras a través de las Oficinas de Presupuesto:

1. Dictan procedimientos y lineamientos, referidos a la información, documentos y plazos que deben de cumplir para llevar a cabo la certificación.

2. Emiten la certificación de crédito presupuestario.

3. Llevan el registro de las certificaciones de crédito presupuestario realizadas, con el objeto de determinar los saldos disponibles para expedir nuevas certificaciones.

4. Registran la certificación del gasto en el Sistema Integrado de Administración Financiera del Sector Público (SIAF SP).

Registro en el SIAF SP

1. La Solicitud de Certificación con cargo a los créditos presupuestarios; ingresando al Módulo Administrativo, Sub Modulo Registro, opción Certificación y Compromiso Anual.

2. La Certificación de Créditos Presupuestarios; ingresando al Módulo de Procesos Presupuestarios, Sub Modulo Procesos, opción Certificación de Créditos Presupuestarios.

domingo, 16 de enero de 2011

Programación de Compromisos Anual (PCA)

La Dirección General de Presupuesto Público, en el marco de la simplificación de los procesos de administración financiera del sector público, con el objeto de fortalecer y agilizar la gestión del gasto público a cargo de las Entidades del Gobierno Nacional, Regional y Local, pone a disposición la Programación de Compromisos Anual (PCA).

La PCA es un instrumento de programación del gasto público de corto plazo por toda fuente de financiamiento, que permite la constante compatibilización de la programación del presupuesto autorizado, con el marco macroeconómico multianual, las reglas fiscales contenidas en la Ley de Responsabilidad y Transparencia Fiscal y la capacidad de financiamiento del año fiscal respectivo, en un marco de disciplina, prudencia y responsabilidad fiscal.

La PCA es revisada trimestralmente por la DGPP y es aprobada mediante Resolución Directoral dentro de los diez (10) días calendario siguientes de concluido el trimestre. En la Resolución se establecen los procedimientos, mecanismos y formalidades para la determinación, revisión y actualización.

La determinación de la PCA no convalida los actos o acciones que no se ciñan a la normativa vigente, correspondiendo al Órgano de Control Interno verificar la legalidad y observancia de las formalidades aplicables a cada caso.

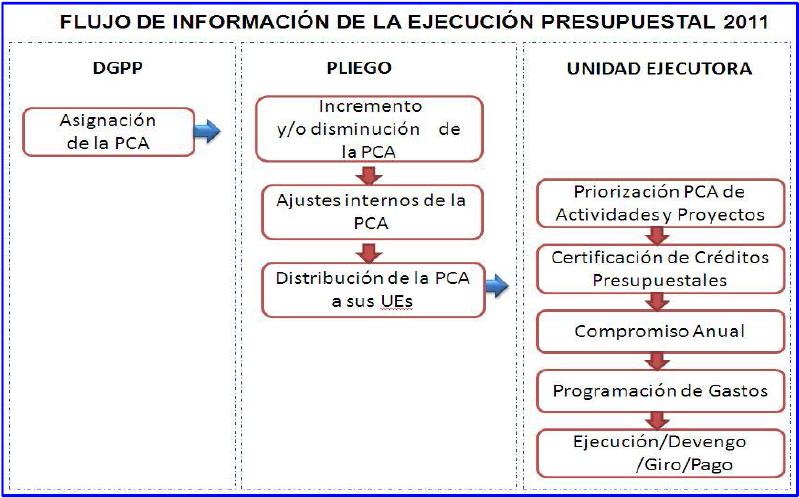
El Sistema Integrado de Administración Financiera del Sector Público – SIAF SP, incorpora la Programación de Compromisos Anual – PCA, y permite:

- A la DGPP, registrar y transmitir los montos anuales de la PCA (inicial y sus modificaciones) a los Pliegos, en el nivel de fuente de financiamiento/rubro, categoría y genérica del gasto.

- A los Pliegos, recepción de la PCA, ajustes de la PCA, incremento y/o disminución de la PCA y distribución de la PCA (al mismo nivel de agregación) entre sus unidades ejecutoras (UEs).

- A las Unidades Ejecutoras, recepción de la asignación – PCA enviada por el Pliego, priorización de gastos, certificación de crédito presupuestario (CCP), compromiso anual y ejecución.


domingo, 5 de diciembre de 2010

Transferencias Financieras

Son los traslados de fondos públicos entre entidades del Sector Público, para el cumplimiento de las Actividades y Proyectos aprobados en los Presupuestos Institucionales de las entidades de destino.

Las transferencias financieras se aprueban mediante Decreto Supremo, con refrendo del Ministro del sector correspondiente y el Ministro de Economía y Finanzas, previo informe favorable de la Dirección Nacional del Presupuesto Público.

La entidad que transfiere, es responsable del monitoreo, seguimiento y cumplimiento de los fines, metas físicas y financieras para los cuales les fueron entregados los recursos.

La entidad que recibe la transferencia financiera incorpora dichos recursos a través de un crédito suplementario, en la fuente de financiamiento Donaciones y Transferencias; y ejecuta gastos corrientes en una actividad y partida del gasto 2.4.1 Donaciones y Transferencias Corrientes, y  gastos de capital en una actividad y partida del gasto 2.4.2 Donaciones y Transferencias de Capital.

Las transferencias financieras permitidas durante el Año Fiscal 2010: (1)

Convenios de financiamiento y cofinanciamiento de proyectos de inversión pública, y mantenimiento de carreteras, entre los gobiernos regionales y gobiernos locales y de estos a favor del Gobierno Nacional.

Del Gobierno Nacional: Seguro Integral de Salud (SIS), Plan Integral de Reparaciones ‐ PIR, Programa Nacional de Apoyo Directo a los Más Pobres y Programa de Emergencia Social Productivo “Construyendo Perú”.

De Gobiernos Regionales: Universidades Públicas para la inversión en investigación científica y tecnológica que potencie el desarrollo regional.

De Gobiernos Locales: Programas sociales, Ley de la Mancomunidad, Centros Poblados, prestación de servicios y el mantenimiento de la infraestructura vial de su competencia.

A partir de enero de 2011, la Dirección Nacional del Tesoro Público autoriza la apertura de las cuentas bancarias a nombre de las Municipalidades con cargo a la fuente de financiamiento Donaciones y Transferencias, con Tipo de Recurso distinto del Normal (0), para la administración de los recursos provenientes de las Transferencias Financieras. (2)

Las cuentas bancarias de la fuente de financiamiento Donaciones y Transferencias, Tipo de Recurso Normal (0) que las Municipalidades vienen utilizando para la administración de los fondos provenientes de Transferencias Financieras sólo operan hasta el 31 de diciembre de 2010.

_________________________________________________
(1) Ley N° 29465 - Ley de Presupuesto del Sector Público 2010
(2) R.D.N° 044-2010-EF/77.15 del 08/Nov./2010  - Publicado 21/Nov./2010